
Цэнтральныя банкі імкнуцца ўзмацніць сваю ролю рэгулятара грашова-крэдытнай палітыкі ўкараненнем дзяржаўных лічбавых валют. Расказваем, чаму гэта прывядзе да больш жорсткага рэгулявання криптовалют.
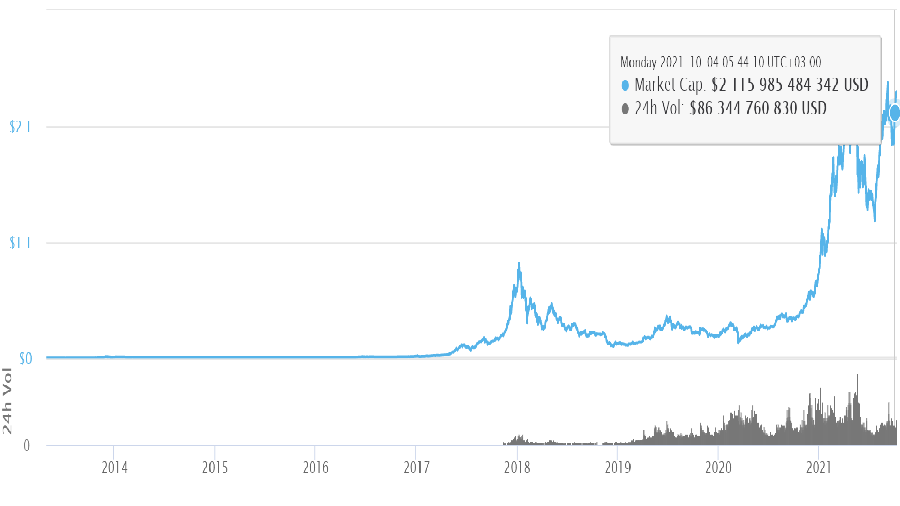
Усяго за некалькі гадоў крыптавалюты ператварыліся з лічбавай экзотыкі ў глабальны рынак з капіталізацыяй больш
$2 трлн. Прыхільнікі криптовалют лічаць іх дэмакратызуе сілай, якая пазбаўляе“вараціў з Уол-стрыта” магчымасці бескантрольнай эмісіі грошай і выключае татальны кантроль рэгулятараў. Для супернікаў яны - дэманічная сіла, здольная падарваць сусветную фінансавую сістэму.
Рэакцыі рэгулятараў значна адрозніваюцца па ўсім свеце: адны ўрады прымаюць
крыптавалюты ў якасці законнага сродку плацяжу, іншыя забараняюць ці абмяжоўваюць іх выкарыстанне.
Спроба абараніць статус-кво, цэнтральныя банкі многіх краін разглядаюць
магчымасць укаранення ўласнай лічбавай грашовай адзінкі, вядомай як лічбавая валюта цэнтральнага банка (CBDC). Паспрабуем разабрацца, па якой прычыне цэнтрабанкі зацікаўлены ў стварэнні новага фінансавага інструмента, альтэрнатыўнага крыптавалюце, і як адаб'ецца ўвядзенне нацыянальнай лічбавай валюты на крыптавалютным рынку.
Фарміраванне асяроддзя для лічбавых валют ЦБ
Цэнтральны банк любой краіны – мегарэгулятар, які адказвае за эфектыўнасць працы фінансавай сістэмы дзяржавы. Пад яго кантролем не толькі дзейнасць камерцыйных банкаў, але і страхавыя кампаніі, інвестыцыйныя фонды і мікрафінансавыя арганізацыі. Цэнтральны банк кантралюе прапанову каштоўных папер і рэгулюе дзейнасць прафесійных удзельнікаў фондавага рынку. З пазіцыяй цэнтрабанка суадносяць свае рашэнні ўрада і дзяржаўныя органы пры падрыхтоўцы заканадаўчых актаў. Але ў сувязі з пераходам да лічбавай эканоміцы роля цэнтральных банкаў можа кардынальна перайначыцца..
Развіццё інфармацыйных тэхналогій, постпандэмійныя змены спажывецкіх пераваг удзельнікаў фінансавага рынку, выдаленыя працоўныя месцы, усвядомлены выбар грамадзян шматлікіх краін у карысць анлайн-абслугоўвання і плацяжоў, выводзяць лічбавую эканоміку на новы якасны ўзровень развіцця. Грошы, пры захаванні свайго фундаментальнага зместу - эквівалента кошту і сродкі плацяжу, - канчаткова губляюць фізічную форму, трансфармуючыся ў віртуальны аналаг.
Дадатковы імпульс працэсу пераходу надае палітыка дзяржаўных органаў па абмежаванні аб'ёму наяўных разлікаў.. Узмацненне жорсткасці банкаўскага рэгулявання, віртуалізацыя традыцыйных фінансавых актываў і высокая канкурэнцыя спараджаюць працэсы стварэння форм нябанкаўскага фінансавага пасярэдніцтва (НБФО), якія аперуюць сурагатным лічбавым эквівалентам кошту тавараў і паслуг.
Дадатковы ціск на фінансавы рынак аказваюць дэцэнтралізаваныя крыптавалютныя актывы і іх вытворныя., якія атрымалі шырокае распаўсюджванне і сталі самадастатковымі ўдзельнікамі фінансавых транзакцый, незалежна ад традыцыйных банкаўскіх структур.
У такой мадэлі Цэнтральны банк краіны перастае выконваць ролю рэгулятара грашова-крэдытнай палітыкі., а камерцыйныя банкі губляюць функцыі фінансавых пасярэднікаў паміж дзяржавай і канчатковым спажыўцом.
Рэакцыя рэгулятара і перадумовы ўзнікнення CBDC
Для цэнтральнага банка падобны сцэнар развіцця, дзе яму адводзіцца месца статычнага назіральніка, непрымальная, а негатыўная рэакцыя на змену роляў і трансфармацыю банкаўскай сістэмы заканамерная. Вось чаму, сутыкнуўшыся з праблемай, цэнтральныя банкі прыступілі да распрацоўкі і ўкаранення мер, неабходных для падтрымкі фінансавай стабільнасці банкаўскай галіны.
Перш за ўсё, гэта палітычны адказ і праца з грамадскай думкай. У грамадстве павінна скласціся перакананасць, падмацаваная заканадаўчымі актамі, што любыя абменныя аперацыі з удзелам нябанкаўскіх фінансавых актываў, у тым ліку криптовалютами, калі яны не ўяўляюць з сябе інструменты фондавага рынку (акцыі, аблігацыі і да т.п.), тавар ці маёмасць, адносяцца да незаконнай фінансавай дзейнасці. Криптовалюты не маюць фундаментальнай
каштоўнасці і не могуць выконваць функцыі грошай. Разлікі за тавары і паслугі ў крыптавалютным эквіваленце забаронены і пераследуюцца па законе.
Урады многіх краін разумеюць, што кітайскі варыянт прамой забароны
на аперацыі з крыптавалютамі выкліча хвалю пратэстаў з боку крыптаўсупольнасці і не выключыць іх здзяйсненне па-за сферай кантролю дзяржавы., у «шэрай зоне». Таму рэгулятары дзейнічаюць па больш "мяккім" сцэнары.: абмяжоўваюць даступныя для криптовалют сферы прымянення, прыраўноўваючы
іх да інструментаў рынку каштоўных папер, тавару ці маёмасці.
Криптовалюты, як новы клас актываў, прайшлі праверку часам і даказалі сваю заможнасць у якасці альтэрнатывы традыцыйным інструментам захоўвання і назапашвання багацця. Таму другі патэнцыйны адказ на запыт грамадства на валоданне і разлікі ў криптовалютах заключаецца ў тым., што цэнтральныя банкі самі пяройдуць на лічбавыя тэхналогіі і распрацуюць стандарт уласнай лічбавай валюты, тым самым захоўваючы за сабой мандат рэгулятара грашова-крэдытнай палітыкі.
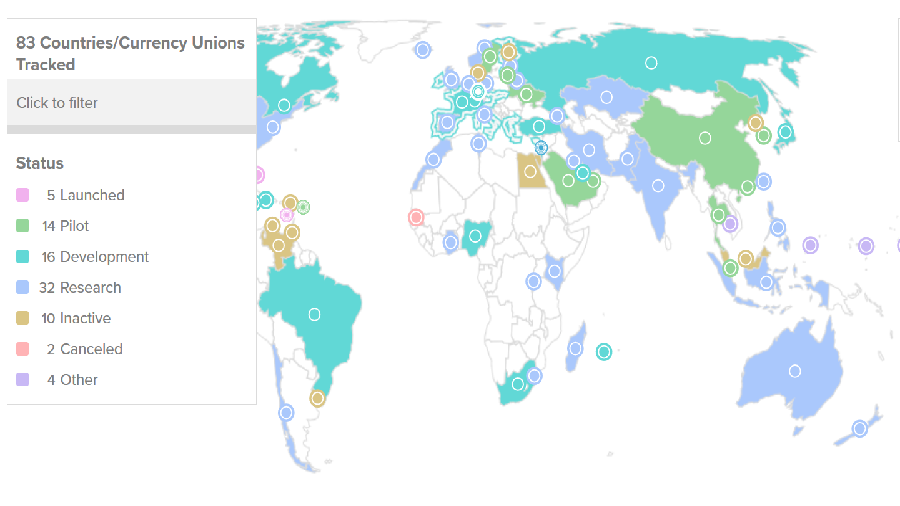
Аб вядзенні работ над праектамі дзяржаўных крыптавалют заявілі цэнтральныя банкі ЗША, Кітая, ЕС, Англіі, Канады, Швейцарыі і дзясяткаў іншых краін. Некаторыя з ЦБ ужо прыступілі
да стадыі пілотнага
укаранення дзяржаўных крыптавалют у розных галінах эканомікі. На дадзены момант 5 краін укаранілі
лічбавыя валюты ЦБ, А 14 краін праводзяць пілотныя выпрабаванні. У агульнай складанасці 83 краіны разглядаюць магчымасць укаранення CBDC у свае эканомікі – 16 з гэтых краін знаходзяцца на стадыі распрацоўкі, А 32 – на стадыі даследаванняў. Для даведкі: на гэтыя краіны прыпадае больш 90% мирового валового внутреннего продукта.
Помимо удобства и сокращения транзакционных расходов, у якасці перавагі лічбавай валюты ЦБ перад канкуруючымі крыптаактывамі звяртаецца ўвага на гарантаваную бяспеку выкарыстання і даступнасць гэтай формы грошай. З пазіцыі рэгулятара, лічбавая валюта цэнтральнага банка - гэта не криптовалюта, а трэцяя форма грошай, нароўні з наяўнай і безнаяўнай формай. Яна дапаўняе традыцыйныя формы грошай, а не замяняе іх, як у выпадку з криптовалютами.
Увядзенне ў фінансавы абарот лічбавай валюты ЦБ захавае кіруючую ролю цэнтральнага банка, а фінансавыя пасярэднікі будуць падаваць кліенцкія паслугі ў тым жа аб'ёме., як яны гэта рабілі да яе ўвядзення.
Прычыны крытыкі криптовалют з боку рэгулятараў
Большая частка прэтэнзій рэгулятараў у дачыненні да криптовалют і криптовалютного рынку, сканцэнтраваны ў галіне спекулятыўных настрояў, невыканання падатковага заканадаўства або магчымасці здзяйснення супрацьзаконных аперацый. Пры гэтым глыбінныя прычыны, на якія звяртае ўвагу які рэгулюе орган і следствам якіх можа стаць глабальная змена ролі сусветных фінансавых інстытутаў, застаюцца за рамкамі абмеркавання.
Магчымасць зліцця криптовалютной індустрыі з НБФА
Па дадзеных справаздачы
еўрапейскага Савета па фінансавай стабільнасці (ФСБ) аб маніторынгу кампаній сектара нябанкаўскага фінансавага абслугоўвання (НБФО), да пачатку 2021 гады на іх долю прыпадае больш за палову сусветных фінансавых актываў. Пры гэтым толькі ў еўразоне за апошняе дзесяцігоддзе гэтыя актывы падвоіліся і дасягнулі 48 трлн..
Дадатковую заклапочанасць выклікае хуткі рост дэцэнтралізаваных фінансавых платформ і лічбавых актываў, такіх як стэйблкоіны і криптовалюты. Пакуль гэтыя два напрамкі мала перасякаюцца, але фінансавы сектар можа чакаць сур'ёзнае ўзрушэнне, калі сыдуцца дзве ўнутрана ўзаемазвязаныя, але да гэтага часу паралельныя тэндэнцыі. З аднаго боку, глабальныя тэхналагічныя кампаніі, такія як Google, Amazon, Facebook, Alibaba і Apple, якія ўжо прапануюць карыстальнікам фінансавыя паслугі, з другога - крыптавалюты і дэцэнтралізаваныя фінансавыя платформы..
Калі выказаць здагадку, што буйныя кампаніі, улічваючы іх уплыў на грамадства, шырокую кліенцкую базу і доступ да ўнікальнай інфармацыі, пачнуць выпускаць уласныя криптовалюты (дзень) или использовать в расчетах стейблкоины, функционирование глобального финансового рынка изменится окончательно. По этой причине, во избежание системного финансового кризиса, цэнтральныя банкі заклікаюць урады і дзяржаўныя ўстановы да ўзмацнення кантролю ў адносінах да дзейнасці новых глабальных гульцоў.
Страта грашовага суверэнітэту
Криптовалюта, выкарыстоўваецца для назапашванне багацця і правядзення фінансавых транзакцый, калі дапусціць яе некантралюемае развіццё, здольная замяніць у фінансавым абароце суверэнныя грошы. У выніку, плацежная сістэма краіны будзе залежаць ад тэхналогій, распрацаваных і рэгуляваных па-за яе юрысдыкцыі.
Адсутнасць інструментаў дзяржаўнага кантролю аўтаматычна робіць плацежную сістэму непрыдатнай для падтрымкі цэласнасці фінансавага рынку і адзінай валюты краіны, а таксама ўразлівай для вонкавых збояў і злачынных замахаў, такіх як атакі хакераў. Дадаткова краіна атрымлівае патэнцыйныя праблемы ў барацьбе з адмываннем грошай., з кантролем аперацый па фінансаванні тэрарызму і ўхіленнем ад выплаты падаткаў.
Валацільнасць криптовалют і рызыка фінансавых узрушэнняў
Криптовалюты не ўтрымоўваюць у сваёй аснове фундаментальнай каштоўнасці, таму з эканамічнага пункту гледжання незразумела, какая именно доля ценности передается при совершении финансовых транзакций. Фиксация в блокчейне информации о предыдущих транзакциях относится только к номинальному количеству переданных единиц криптовалюты. Бягучы абменны курс крыптаактываў па адносінах да фіятнай валюце можна ўдакладніць толькі пасродкам звароту да даведачных дадзеных., якія прадстаўляюцца криптовалютными біржамі.
На думку банкаўскіх аналітыкаў, бягучы рынкавы кошт криптовалют вызначаецца спекулятыўнай бурбалкай, модай, цікаўнасцю, альбо зачараваннем ананімнасці. Не прослеживается зависимость цены криптовалют от изменения обменных курсов фиатных валют, цен на фондовые и сырьевые товары или прочих макроэкономических факторов, якія традыцыйна ўплываюць на стан фінансавага асяроддзя.
Кошты на любую криптовалюту могуць рэзка ўзляцець пасля заявы медыйных асоб, альбо ўпасці з-за меркаванага махлярства, узлому або выяўленай уразлівасці. Больш за тое, незалежныя даследаванні паказалі, што криптовалюта зусім не бяспечнае прытулак падчас рынкавай турбулентнасці. Ня схільныя да рызыкі інвестары ў перыяды крызісу сыходзяць
з криптовалютных рынкаў у карысць бяспечных фінансавых актываў.
Уплыў лічбавых валют ЦБ на рынак криптовалют
У значнай ступені праекты дзяржаўных лічбавых валют былі натхнёныя развіццём тэхналогій і шырокай папулярнасцю криптовалют..
Лічбавая валюта ЦБ і публічная криптовалюта па сваім змесце - гэта дзве прынцыпова розных з'явы. Валюта цэнтральнага банка імітуе асноўныя функцыі наяўных грошай, гэта значыць служыць афіцыйным сродкам плацяжу, абмену і зберажэнні. Криптовалюты, на думку якія рэгулююць органаў, прызнаюцца ў якасці асаблівай формы інвестыцыйных актываў. Такім чынам, няма прычын, па якіх CBDC і криптовалюты не могуць суіснаваць. Выяўляючыся ў розных нішах фінансавага рынку, абодва актывы не канкуруюць, а дапаўняюць адзін аднаго.
Дапушчэнне, что криптовалюты в обозримом будущем примут на себя роль инструмента денежного обращения, несостоятельно. Па-першае, ввиду потенциально возможного системного финансового кризиса. Па-другое, выкарыстанне ў разліках лічбавай валюты ЦБ дае пэўныя перавагі рэгулятару ў параўнанні з криптовалютными транзакцыямі: адсутнасць ананімнасці ўдзельнікаў транзакцый, адсочванне аперацый для мэт прымянення AML (супрацьдзеянне адмыванню грошай) і ўзмацненне дзяржаўнага кантролю над прыватнымі транзакцыямі.
Існуе верагоднасць, што выпуск CBDC выцесніць з асноўных фінансавых рынкаў криптовалюты, якія ў параўнанні з лічбавай валютай ЦБ будуць бескарысным, некіравальным, дарагім і высокарызыкоўным актывам. Слаба вытрымлівае крытыку і адсыл да ананімнасці криптовалют як іх ключавой уласцівасці.. Криптовалюты не настолькі ананімныя, як прынята лічыць. Удзельнікі крыпторынкі пакідаюць за сабой лічбавы след, а якія рэгулююць і праваахоўныя органы валодаюць магчымасцю адсочвання, хай і не поўнага, транзакцый не толькі злачынцаў і тэрарыстаў, але і законапаслухмяных карыстальнікаў.
Ёсць некалькі варыянтаў таго, как появление цифровых валют центральных банков отразится на мировом финансовом рынке. Цифровые валюты ЦБ могут сосуществовать одновременно с криптовалютами или их внедрение уничтожит криптовалютную отрасль. Аднак ужо зразумела, што роля ЦБ у рэгуляванні абароту лічбавых актываў будзе ўзмацняцца, а криптовалютным інвестарам варта загадзя рыхтавацца да ўзмацнення жорсткасці кантролю з боку дзяржавы.