
Центральні банки прагнуть посилити свою роль регулятора грошово-кредитної політики запровадженням державних цифрових валют. Розповідаємо, чому це призведе до більш жорсткого регулювання криптовалют.
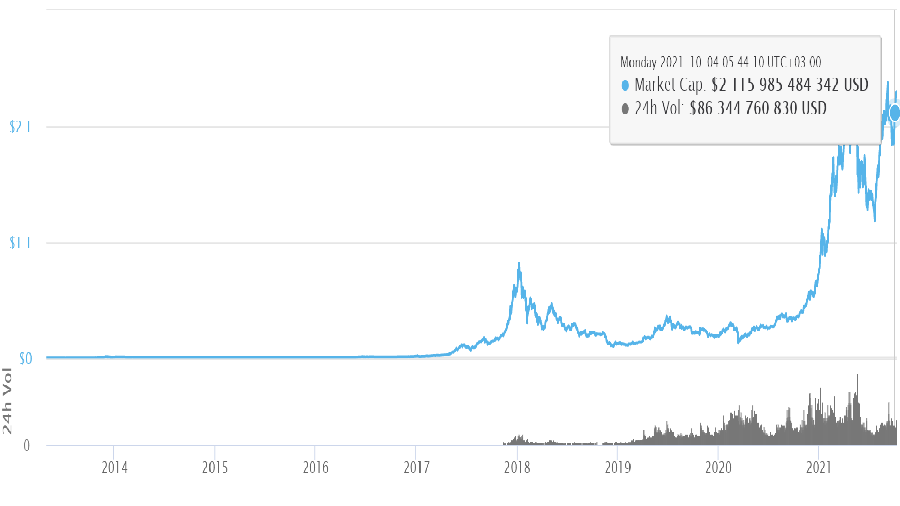
Усього за кілька років криптовалюти перетворилися з цифрової екзотики на світовому ринку з капіталізацією більше
$2 трильйон. Прихильники криптовалют вважають їхньою демократизуючою силою, яка позбавляє“вернув з Уолл-стріт” можливості безконтрольної емісії грошей та виключає тотальний контроль регуляторів. Для противників вони – демонічна сила, здатна підірвати світову фінансову систему.
Реакції регуляторів значно різняться у всьому світі: одні уряди приймають
криптовалюти як законний засіб платежу, інші забороняють чи обмежують їх використання.
Намагається захистити статус-кво, центральні банки багатьох країн розглядають
можливість застосування власної цифрової грошової одиниці, відомою як цифрова валюта центрального банку (CBDC). Спробуємо розібратися, чому центробанки зацікавлені у створенні нового фінансового інструменту, альтернативного криптовалюті, і як позначиться запровадження національної цифрової валюти на криптовалютному ринку.
Формування середовища цифрових валют ЦБ
Центральний банк будь-якої країни – мегарегулятор, відповідальний за ефективність роботи фінансової системи держави. Під його контролем не лише діяльність комерційних банків, а й страхові компанії, інвестиційні фонди та мікрофінансові організації. Центральний банк контролює пропозицію цінних паперів та регулює діяльність професійних учасників фондового ринку. З позицією центробанку співвідносять свої рішення уряду та державні органи під час підготовки законодавчих актів. Але у зв'язку з переходом до цифрової економіки роль центральних банків може кардинально змінитись.
Розвиток інформаційних технологій, постпандемійні зміни споживчих переваг учасників фінансового ринку, віддалені робочі місця, усвідомлений вибір громадян багатьох країн на користь онлайн-обслуговування та платежів, виводять цифрову економіку на новий якісний рівень розвитку. Гроші, за збереження свого фундаментального змісту — еквівалента вартості та кошти платежу, - остаточно втрачають фізичну форму, трансформуючись у віртуальний аналог.
Додатковий імпульс процесу переходу надає політика державних органів щодо обмеження обсягу готівкових розрахунків. Посилення банківського регулювання, віртуалізація традиційних фінансових активів та висока конкуренція породжують процеси створення форм небанківського фінансового посередництва (НБФО), які оперують сурогатним цифровим еквівалентом вартості товарів та послуг.
Додатковий тиск на фінансовий ринок чинять децентралізовані криптовалютні активи та їх похідні, які набули широкого поширення та стали самодостатніми учасниками фінансових транзакцій, незалежно від традиційних банківських структур.
У такій моделі Центральний банк країни перестає виконувати роль регулятора грошово-кредитної політики., а комерційні банки втрачають функції фінансових посередників між державою та кінцевим споживачем.
Реакція регулятора та передумови виникнення CBDC
Для центрального банку такий сценарій розвитку, де йому відводиться місце статичного спостерігача, неприйнятна, а негативна реакція на зміну ролей та трансформацію банківської системи закономірна. Тому, зіткнувшись із проблемою, центральні банки розпочали розробку та впровадження заходів, необхідні підтримки фінансової стабільності банківської галузі.
Насамперед, це політична відповідь та робота з громадською думкою. У суспільстві має скластися переконаність, підкріплена законодавчими актами, що будь-які обмінні операції за участю небанківських фінансових активів, у тому числі криптовалютами, якщо вони не являють собою інструменти фондового ринку (акції, облігації тощо.), товар чи майно, відносяться до незаконної фінансової діяльності. Криптовалюти не мають фундаментальної
цінності та не можуть виконувати функції грошей. Розрахунки за товари та послуги у криптовалютному еквіваленті заборонені та переслідуються згідно із законом.
Уряди багатьох країн розуміють, що китайський варіант прямої заборони
на операції з криптовалютами викличе хвилю протестів з боку криптоспільства і не виключить їх здійснення поза сферою контролю держави., у «сірій зоні». Тому регулятори діють за більш «м'яким» сценарієм.: обмежують доступні для криптовалют сфери застосування., прирівнюючи
їх до інструментів ринку цінних паперів, товару чи майну.
Криптовалюти, як новий клас активів, пройшли перевірку часом і довели свою спроможність як альтернативу традиційним інструментам зберігання та накопичення багатства. Тому друга потенційна відповідь на запит суспільства на володіння та розрахунки в криптовалютах полягає в тому., що центральні банки самі перейдуть на цифрові технології та розроблять стандарт власної цифрової валюти, цим зберігаючи у себе мандат регулятора грошово-кредитної політики..
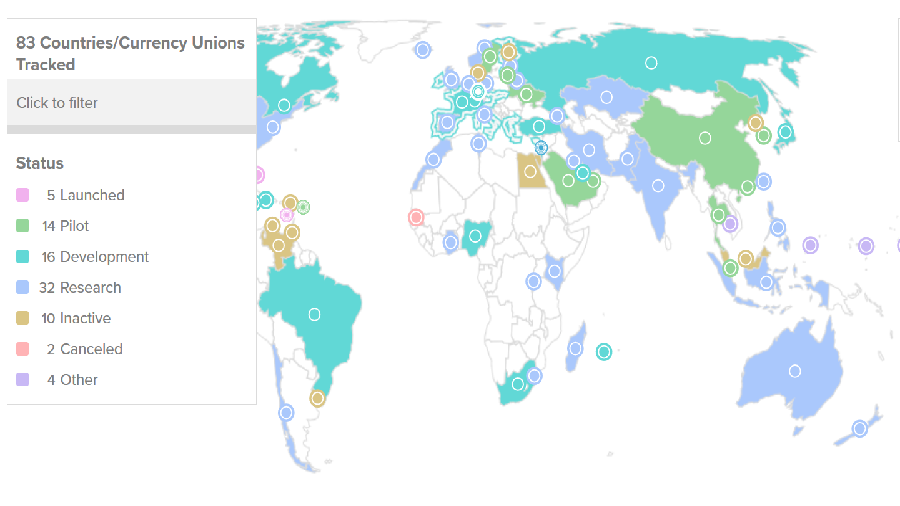
Про проведення робіт над проектами державних криптовалют заявили центральні банки США, Китаю, ЄС, Англії, Канада, Швейцарії та десятків інших країн. Деякі з ЦП вже розпочали
до стадії пілотного
впровадження державних криптовалют у різних галузях економіки. На даний момент 5 країн запровадили
Цифрові валюти ЦБ, а 14 країн проводять пілотні випробування. Загалом 83 країни розглядають можливість впровадження CBDC у свої економіки – 16 із цих країн перебувають на стадії розробки, а 32 – на стадії досліджень. Для довідки: на ці країни припадає більше 90% світового валового внутрішнього продукту.
Крім зручності та скорочення транзакційних витрат, як перевага цифрової валюти ЦБ перед конкуруючими криптоактивами звертається увага на гарантовану безпеку використання та доступність цієї форми грошей. З позиції регулятора, цифрова валюта центрального банку - це не криптовалюта, а третя форма грошей, нарівні з готівковою та безготівковою формою. Вона доповнює традиційні форми грошей., а не замінює їх, як у випадку з криптовалютами.
Введення у фінансовий обіг цифрової валюти ЦП збереже керівну роль центрального банку, а фінансові посередники надаватимуть клієнтські послуги в тому ж обсязі, як вони це робили до її введення.
Причини критики криптовалют із боку регуляторів
Більшість претензій регуляторів щодо криптовалют та криптовалютного ринку, зосереджені у сфері спекулятивних настроїв, недотримання податкового законодавства чи можливості здійснення протизаконних операцій. При цьому глибинні причини, на які звертає увагу регулюючий орган та наслідком яких може стати глобальна зміна ролі світових фінансових інститутів, залишаються за рамками обговорення.
Можливість злиття криптовалютної індустрії з НБФО
За даними звіту
європейської Ради з фінансової стабільності (ФСБ) про моніторинг компаній сектора небанківського фінансового обслуговування (НБФО), на початок 2021 року на їх частку припадає більше половини світових фінансових активів. При цьому лише в єврозоні за останнє десятиліття ці активи подвоїлися та сягнули €48 трлн..
Додаткове занепокоєння викликає швидке зростання децентралізованих фінансових платформ та цифрових активів, таких як стейблкоїни та криптовалюти. Поки що ці два напрями мало перетинаються, але фінансовий сектор може очікувати на серйозне потрясіння, якщо зійдуться дві внутрішньо взаємопов'язані, але досі паралельні тенденції. З одного боку, глобальні технологічні компанії, такі як Google, Amazon, Facebook, Alibaba і Apple, які вже пропонують користувачам фінансові послуги, з іншого – криптовалюти та децентралізовані фінансові платформи..
Якщо припустити, що великі компанії, враховуючи їх вплив на суспільство, велику клієнтську базу та доступ до унікальної інформації, почнуть випускати власні криптовалюти (Diem) або використовувати в розрахунках стейблкоїни, функціонування глобального фінансового ринку зміниться остаточно. З цієї причини, щоб уникнути системної фінансової кризи, центральні банки закликають уряди та державні установи до посилення контролю щодо діяльності нових глобальних гравців.
Втрата грошового суверенітету
Криптовалюта, використовується для накопичення багатства та проведення фінансових транзакцій, якщо допустити її неконтрольований розвиток, здатна замінити у фінансовому обороті суверенні гроші. В результаті, платіжна система країни залежатиме від технологій, розроблених та регульованих поза її юрисдикцією.
Відсутність інструментів державного контролю автоматично робить платіжну систему непридатною для підтримки цілісності фінансового ринку та єдиної валюти країни, а також вразливою для зовнішніх збоїв та злочинних посягань, таких як атаки хакерів. Додатково країна отримує потенційні проблеми у боротьбі з відмиванням грошей., з контролем операцій з фінансування тероризму та ухиленням від сплати податків.
Волатильність криптовалют та ризик фінансових потрясінь
Криптовалюти не містять у своїй основі фундаментальної цінності, тому з економічного погляду неясно, яка саме частка цінності передається під час здійснення фінансових транзакцій. Фіксація в блокчейні інформації про попередні транзакції стосується лише номінальної кількості переданих одиниць криптовалюти.. Поточний обмінний курс криптоактивів щодо фіатної валюти можна уточнити лише за допомогою звернення до довідкових даних, наданим криптовалютними біржами.
На думку банківських аналітиків, поточна ринкова ціна криптовалют визначається спекулятивним міхуром, модою, цікавістю, або чарівністю анонімності. Не простежується залежність ціни криптовалют від зміни обмінних курсів фіатних валют, цін на фондові та сировинні товари або інших макроекономічних факторів, які зазвичай впливають на стан фінансового середовища.
Ціни на будь-яку криптовалюту можуть різко злетіти після заяви медійних осіб, або впасти через передбачуване шахрайство, злому або виявленої вразливості. Більше, незалежні дослідження показали, що криптовалюта зовсім не безпечний притулок під час ринкової турбулентності. Не схильні до ризику інвестори в період кризи йдуть
з криптовалютних ринків на користь безпечних фінансових активів.
Вплив цифрових валют ЦБ ринку криптовалют
Значною мірою проекти державних цифрових валют були надихнуті розвитком технологій та широкою популярністю криптовалют..
Цифрова валюта ЦБ і публічна криптовалюта за змістом – це два принципово різних явища. Валюта центрального банку імітує основні функції готівки, тобто є офіційним засобом платежу, обміну та заощадження. Криптовалюти, на думку регулюючих органів, визнаються як особлива форма інвестиційних активів. Таким чином, немає причин, за якими CBDC та криптовалюти не можуть співіснувати. Виявляючись у різних нішах фінансового ринку, обидва активи не конкурують, а доповнюють один одного.
Допущення, що криптовалюти в найближчому майбутньому візьмуть він роль інструменту грошового звернення, неспроможно. По перше, через потенційно можливу системну фінансову кризу. По-друге, використання у розрахунках цифрової валюти ЦБ дає певні переваги регулятору порівняно з криптовалютними транзакціями: відсутність анонімності учасників транзакцій, відстеження операцій для цілей застосування AML (протидія відмиванню грошей) та посилення державного контролю над приватними транзакціями.
Існує ймовірність, що випуск CBDC витіснить з основних фінансових ринків криптовалюти, які в порівнянні з цифровою валютою ЦП будуть марними, некерованим, дорогим та високоризиковим активом. Слабо витримує критику та відсилання до анонімності криптовалют як їх ключової властивості.. Криптовалюти не настільки анонімні, як прийнято вважати. Учасники крипторинка залишають за собою цифровий слід., а регулюючі та правоохоронні органи мають можливість відстеження, нехай і не повного, транзакцій не лише злочинців та терористів, а й законослухняних користувачів.
Є кілька варіантів того, як поява цифрових валют центральних банків відіб'ється на світовому фінансовому ринку. Цифрові валюти ЦП можуть співіснувати одночасно з криптовалютами або їх впровадження знищить криптовалютну галузь. Проте вже зрозуміло, що роль ЦБ у регулюванні обороту цифрових активів посилюватиметься, а криптовалютним інвесторам варто заздалегідь готуватися до посилення контролю з боку держави.