
各国央行正寻求通过引入国有数字货币来加强其作为货币政策监管者的作用. 我们来谈谈, 为什么这会导致对加密货币的监管更加严格.
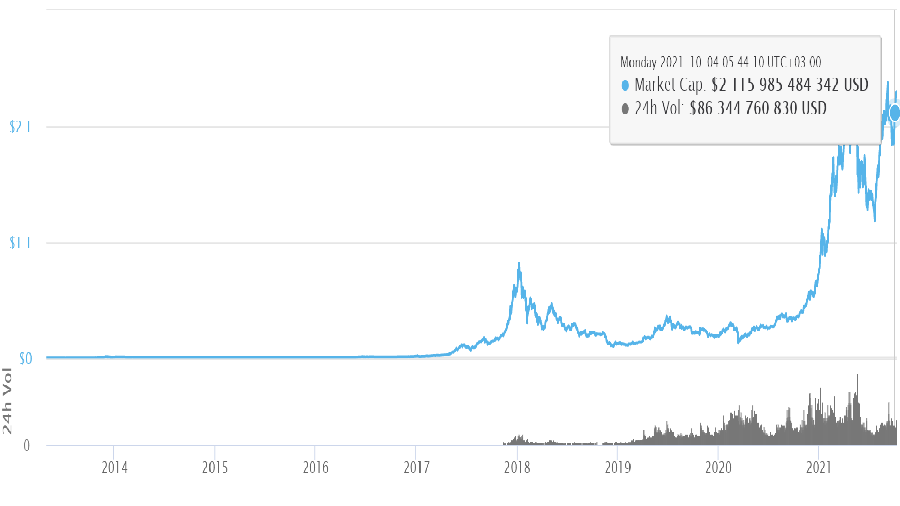
在短短几年内,加密货币已经从 数字异国情调进入全球市场,资本规模超过
$2 兆. 加密货币的支持者将其视为民主化力量, 这剥夺了“华尔街大亨” 不受控制的货币发行的可能性,并且排除监管机构的全面控制. 对于对手来说他们是恶魔般的力量, 有能力摧毁全球金融体系.
世界各地的监管反应差异很大: 一些政府接受
加密货币作为法定货币, 其他人禁止或限制其使用.
试图捍卫现状, 多国央行正在考虑
推出自己的数字货币的可能性, 被称为央行数字货币 (CBDC). 让我们试着弄清楚, 中央银行出于什么原因有兴趣创建新的金融工具, 加密货币的替代品, 以及国家数字货币的推出将如何影响加密货币市场.
央行数字货币环境的形成
任何国家的中央银行 – 巨型调节器, 对国家金融体系的效率负责. 不仅商业银行的活动在他的控制之下, 还有保险公司, 投资基金和小额信贷组织. 中央银行控制证券供应并规范专业股票市场参与者的活动. 政府和国家机构在准备立法行为时将其决定与中央银行的立场联系起来。. 但由于向数字经济的转型,央行的角色可能会发生巨大变化.
信息技术的发展, 疫情后金融市场参与者消费偏好的变化, 远程工作, 许多国家的公民有意识地选择支持在线服务和支付, 推动数字经济迈上新的质的发展台阶. 钱, 同时保持其基本内容——价值等价物和支付手段, - 完全失去身体形状, 转变为虚拟模拟。
政府机构限制现金支付数量的政策为过渡进程提供了额外动力. 收紧银行业监管, 传统金融资产的虚拟化和激烈的竞争催生了非银行金融中介形式 (NBFO), 以商品和服务成本的替代数字等价物进行运作.
去中心化的加密货币资产及其衍生品给金融市场带来了额外的压力, 已变得普遍并已成为金融交易中自给自足的参与者, 独立于传统银行结构.
在这种模式下,国家中央银行不再充当货币政策的监管者, 商业银行正在失去作为国家和最终消费者之间金融中介的功能.
监管机构的反应和CBDC出现的先决条件
对于央行来说,类似的发展场景, 他被赋予静态观察者的位置, 不可接受的, 对银行体系角色转变和转型的负面反应是自然的. 这就是为什么, 遇到问题, 各国央行已开始制定并实施措施, 支持银行业金融稳定所必需的.
首先, 这是一种政治回应并与公众舆论合作. 社会上必须有一个信念, 立法行为的支持, 任何涉及非银行金融资产的汇兑交易, 包括加密货币, 除非它们是股票市场工具 (库存, 债券等), 货物或财产, 指非法金融活动. 加密货币没有基本面
价值观并不能发挥金钱的功能. 禁止以等值加密货币支付商品和服务,并受到法律处罚.
很多政府都明白, 那中国版直接封杀
加密货币交易将引起加密社区的抗议浪潮,并且不排除其在国家控制范围之外执行, 处于“灰色地带”. Поэтому регуляторы действуют по более «мягкому» сценарию: ограничивают доступные для криптовалют сферы применения, приравнивая
их к инструментам рынка ценных бумаг, товару или имуществу.
加密货币, как новый класс активов, прошли проверку временем и доказали свою состоятельность в качестве альтернативы традиционным инструментам хранения и накопления богатства. Поэтому второй потенциальный ответ на запрос общества на владение и расчеты в криптовалютах заключается в том, что центральные банки сами перейдут на цифровые технологии и разработают стандарт собственной цифровой валюты, тем самым сохраняя за собой мандат регулятора денежно-кредитной политики.
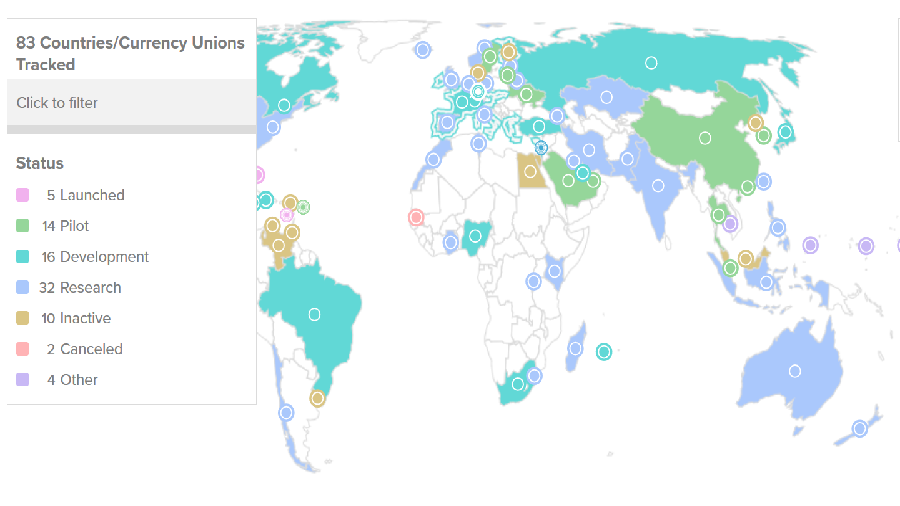
О ведении работ над проектами государственных криптовалют заявили центральные банки США, 中国, 欧盟, Англии, Канады, Швейцарии и десятков других стран. Некоторые из ЦБ уже приступили
к стадии пилотного
внедрения государственных криптовалют в различных отраслях экономики. 目前 5 стран внедрили
цифровые валюты ЦБ, 一个 14 стран проводят пилотные испытания. 总共 83 страны рассматривают возможность внедрения CBDC в свои экономики – 16 из этих стран находятся на стадии разработки, 一个 32 – на стадии исследований. Для справки: на эти страны приходится более 90% мирового валового внутреннего продукта.
Помимо удобства и сокращения транзакционных расходов, в качестве преимущества цифровой валюты ЦБ перед конкурирующими криптоактивами обращается внимание на гарантированную безопасность использования и доступность этой формы денег. С позиции регулятора, цифровая валюта центрального банка – это не криптовалюта, а третья форма денег, наравне с наличной и безналичной формой. Она дополняет традиционные формы денег, а не заменяет их, как в случае с криптовалютами.
Введение в финансовый оборот цифровой валюты ЦБ сохранит руководящую роль центрального банка, а финансовые посредники будут предоставлять клиентские услуги в том же объеме, как они это делали до ее введения.
Причины критики криптовалют со стороны регуляторов
Большая часть претензий регуляторов в отношении криптовалют и криптовалютного рынка, сосредоточены в области спекулятивных настроений, несоблюдения налогового законодательства или возможности совершения противозаконных операций. При этом глубинные причины, на которые обращает внимание регулирующий орган и следствием которых может стать глобальное изменение роли мировых финансовых институтов, остаются за рамками обсуждения.
Возможность слияния криптовалютной индустрии с НБФО
По данным отчета
европейского Совета по финансовой стабильности (前端总线) о мониторинге компаний сектора небанковского финансового обслуживания (NBFO), к началу 2021 года на их долю приходится более половины мировых финансовых активов. При этом только в еврозоне за последнее десятилетие эти активы удвоились и достигли €48 трлн.
Дополнительную озабоченность вызывает быстрый рост децентрализованных финансовых платформ и цифровых активов, таких как стейблкоины и криптовалюты. Пока эти два направления мало пересекаются, но финансовый сектор может ожидать серьезное потрясение, если сойдутся две внутренне взаимосвязанные, но до сих пор параллельные тенденции. 一方面, глобальные технологические компании, такие как Google, 亚马逊, Facebook, Alibaba и Apple, которые уже предлагают пользователям финансовые услуги, с другой – криптовалюты и децентрализованные финансовые платформы.
Если предположить, 那些大公司, учитывая их влияние на общество, обширную клиентскую базу и доступ к уникальной информации, начнут выпускать собственные криптовалюты (Diem) или использовать в расчетах стейблкоины, функционирование глобального финансового рынка изменится окончательно. По этой причине, во избежание системного финансового кризиса, центральные банки призывают правительства и государственные учреждения к усилению контроля в отношении деятельности новых глобальных игроков.
Потеря денежного суверенитета
Криптовалюта, используемая для накопление богатства и проведения финансовых транзакций, если допустить ее неконтролируемое развитие, способна заменить в финансовом обороте суверенные деньги. 因此, платежная система страны будет зависеть от технологий, разработанных и регулируемых вне ее юрисдикции.
Отсутствие инструментов государственного контроля автоматически делает платежную систему непригодной для поддержки целостности финансового рынка и единой валюты страны, а также уязвимой для внешних сбоев и преступных посягательств, таких как атаки хакеров. Дополнительно страна получает потенциальные проблемы в борьбе с отмыванием денег, с контролем операций по финансированию терроризма и уклонением от уплаты налогов.
Волатильность криптовалют и риск финансовых потрясений
Криптовалюты не содержат в своей основе фундаментальной ценности, поэтому с экономической точки зрения неясно, какая именно доля ценности передается при совершении финансовых транзакций. Фиксация в блокчейне информации о предыдущих транзакциях относится только к номинальному количеству переданных единиц криптовалюты. Текущий обменный курс криптоактивов по отношению к фиатной валюте можно уточнить лишь посредством обращения к справочным данным, предоставляемым криптовалютными биржами.
По мнению банковских аналитиков, текущая рыночная цена криптовалют определяется спекулятивным пузырем, модой, любопытством, либо очарованием анонимности. Не прослеживается зависимость цены криптовалют от изменения обменных курсов фиатных валют, цен на фондовые и сырьевые товары или прочих макроэкономических факторов, которые традиционно влияют на состояние финансовой среды.
Цены на любую криптовалюту могут резко взлететь после заявления медийных личностей, либо упасть из-за предполагаемого мошенничества, взлома или выявленной уязвимости. 而且, независимые исследования показали, что криптовалюта вовсе не безопасное убежище во время рыночной турбулентности. Не склонные к риску инвесторы в периоды кризиса уходят
с криптовалютных рынков в пользу безопасных финансовых активов.
Влияние цифровых валют ЦБ на рынок криптовалют
В значительной степени проекты государственных цифровых валют были вдохновлены развитием технологий и широкой популярностью криптовалют.
Цифровая валюта ЦБ и публичная криптовалюта по своему содержанию – это два принципиально разных явления. Валюта центрального банка имитирует основные функции наличных денег, то есть служит официальным средством платежа, обмена и сбережения. 加密货币, по мнению регулирующих органов, признаются в качестве особой формы инвестиционных активов. 并且能耗达到, нет причин, по которым CBDC и криптовалюты не могут сосуществовать. Проявляясь в разных нишах финансового рынка, оба актива не конкурируют, а дополняют друг друга.
Допущение, что криптовалюты в обозримом будущем примут на себя роль инструмента денежного обращения, несостоятельно. 首先, ввиду потенциально возможного системного финансового кризиса. 第二, использование в расчетах цифровой валюты ЦБ дает определенные преимущества регулятору по сравнению с криптовалютными транзакциями: отсутствие анонимности участников транзакций, отслеживание операций для целей применения AML (противодействие отмыванию денег) и усиление государственного контроля над частными транзакциями.
Существует вероятность, что выпуск CBDC вытеснит с основных финансовых рынков криптовалюты, которые по сравнению с цифровой валютой ЦБ будут бесполезным, неуправляемым, дорогим и высокорисковым активом. Слабо выдерживает критику и отсыл к анонимности криптовалют как их ключевому свойству. Криптовалюты не настолько анонимны, как принято считать. Участники крипторынка оставляют за собой цифровой след, а регулирующие и правоохранительные органы обладают возможностью отслеживания, пусть и не полного, транзакций не только преступников и террористов, но и законопослушных пользователей.
Есть несколько вариантов того, как появление цифровых валют центральных банков отразится на мировом финансовом рынке. Цифровые валюты ЦБ могут сосуществовать одновременно с криптовалютами или их внедрение уничтожит криптовалютную отрасль. Однако уже ясно, что роль ЦБ в регулировании оборота цифровых активов будет усиливаться, а криптовалютным инвесторам стоит заранее готовиться к ужесточению контроля со стороны государства.